Opakowania coraz lżejsze, a recykling się nie nadąża — co się dzieje?
Producenci zmniejszają wagę opakowań, ale systemy recyklingu nie potrafią im dorównać.
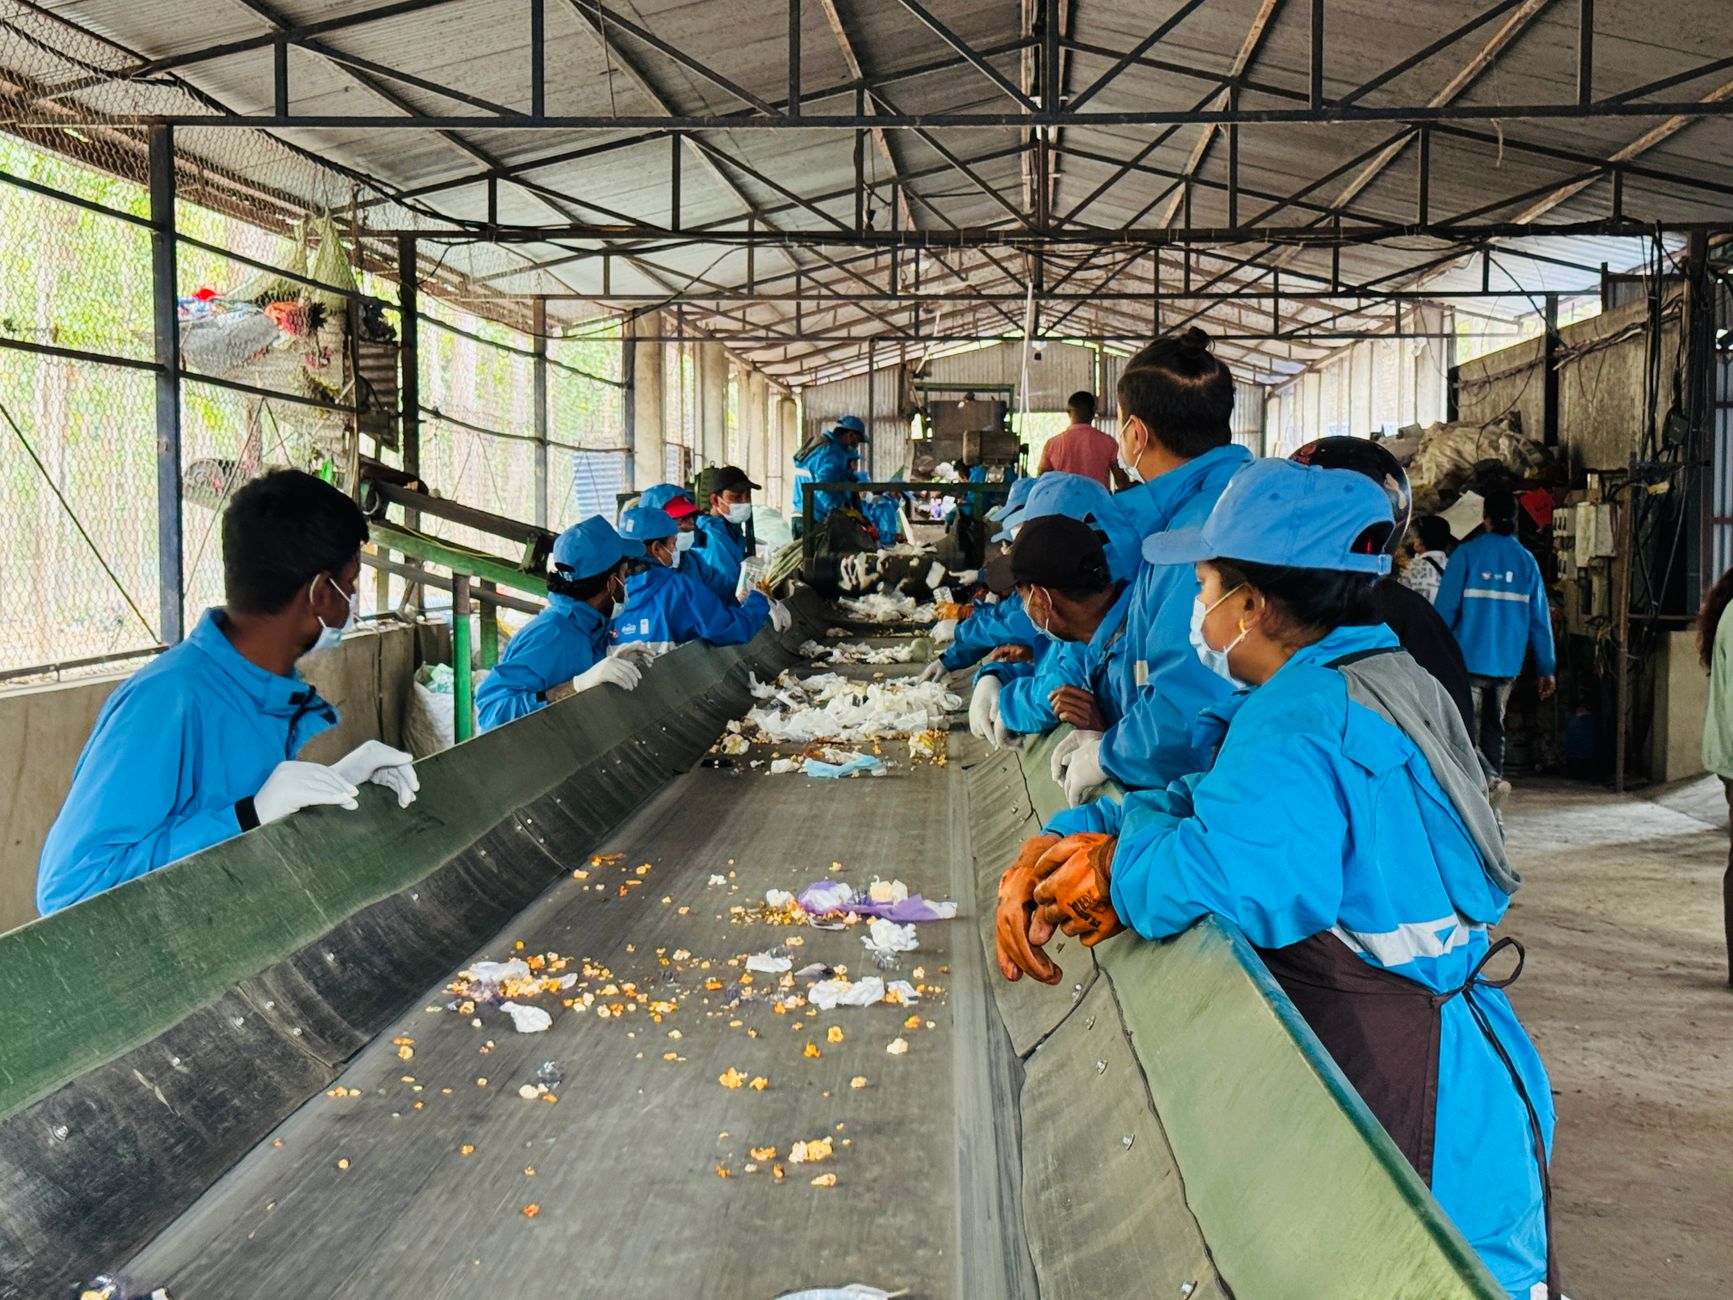
Masa surowców wtórnych zbieranych w Stanach Zjednoczonych spadła o 8% między 2020 a 2026 rokiem, ubytek wynoszący 3,7 miliona ton. Jednocześnie liczba gospodarstw domowych wzrosła o 8,5 miliona. Ten pozorny paradoks — więcej domów, mniej odpadów — nie jest dobrą wiadomością dla branży recyklingu. Raport State of Recycling 2026 przygotowany przez The Recycling Partnership pokazuje, że infrastruktura zbierania materiałów wtórnych stoi przed poważnym wyzwaniem, którego źródłem jest zmiana w sposobie projektowania opakowań.
Dlaczego producenci robią opakowania coraz lżejsze?
Zjawisko zwane „odchudzaniem” opakowań (lightweighting) polega na zmniejszaniu masy materiału potrzebnego do wyprodukowania opakowania bez utraty jego funkcjonalności. Dla producentów to oznacza niższe koszty transportu, mniej surowca i mniejszy ślad węglowy. Dla odbiorców to zazwyczaj oznacza niższe ceny. Dla systemu recyklingu to jednak oznacza katastrofę finansową.
Sortownie materiałów wtórnych (MRF — Material Recovery Facilities) zarabiają na sprzedaży zebranych surowców. Im lżejsze opakowania, tym mniej kilogramów materiału do sprzedaży, a tym samym mniej przychodów. Gdy przychody spadają, trudniej finansować modernizację urządzeń, szkolenie pracowników i inwestycje w nowe technologie.
Ile odpadów generuje przeciętne gospodarstwo?
Średnie gospodarstwo domowe w USA produkuje rocznie około 320 kilogramów odpadów (705 funtów). Między 2020 a 2026 rokiem ilość odpadów na jedno gospodarstwo spadła o 12%. To brzmi pozytywnie — mniej śmieci to lepiej dla środowiska. Jednak w kontekście finansowania systemów recyklingu to oznacza mniej materiału do przetworzenia i mniej pieniędzy w budżetach sortowni.
| Wskaźnik | Wartość | Zmiana 2020–2026 |
|---|---|---|
| Masa zbieranych surowców wtórnych | 3,7 mln ton | −8% (spadek) |
| Liczba gospodarstw domowych w USA | +8,5 mln | +8,5% (wzrost) |
| Odpady na gospodarstwo rocznie | ok. 320 kg | −12% (spadek) |
| Udział tradycyjnych materiałów w masie odpadów | 78% | bez zmian |
Które materiały trafiają do recyklingu najczęściej?
Tradycyjne materiały — głównie papier, karton, szkło i metale — stanowią 78% całej masy zbieranych odpadów. To materiały, które sortownie znają od dziesięcioleci i wiedzą, jak je przetwarzać. Problem w tym, że właśnie te materiały — szczególnie papier mieszany i szkło — ulegają największemu zmniejszeniu w systemach zbiórki.
Systemy zbierania kurczą się, ponieważ producenci przesuwają się w stronę lżejszych materiałów i bardziej zaawansowanych opakowań. Papier mieszany, który był niegdyś jednym z głównych źródeł przychodów sortowni, staje się coraz rzadszy. Szkło, mimo że doskonale się recykluje, jest ciężkie — a więc dla producentów nieatrakcyjne z punktu widzenia kosztów logistyki.
Czy przepisy mogą zmienić tę sytuację?
W Stanach Zjednoczonych blisko 20% populacji mieszka w stanach, które wdrażają systemy EPR (Extended Producer Responsibility — rozszerzona odpowiedzialność producenta). Te przepisy przerzucają odpowiedzialność za recykling na producentów — to oni muszą sfinansować zbieranie i przetwarzanie swoich opakowań.
EPR stosuje również ekomodulację, czyli system premiujący projekty opakowań, które zmniejszają ilość odpadów. Paradoksalnie, te same przepisy mogą zatem pogłębiać problem: producent, który zmniejszy wagę opakowania, otrzyma niższe opłaty EPR — ale sortownia, która musi obsługiwać jego opakowanie, zarabia mniej.
Jaki jest główny problem systemu?
Brakuje koordynacji technologicznej między projektantami opakowań a operatorami sortowni. Projektanci pracują nad tym, by opakowania były lżejsze, bardziej recyklowalne i bardziej ekologiczne — ale robią to bez ścisłej współpracy z ludźmi, którzy muszą te opakowania sortować i przetwarzać.
Efektem jest sytuacja, w której sortownie otrzymują coraz więcej opakowań, które są trudniejsze do automatycznego rozpoznania (bo są lżejsze, mają inny kształt, inny materiał), ale zarabiają na nich mniej. To prowadzi do spirali: mniej przychodów, mniej inwestycji w nowe technologie, gorsza efektywność sortowania, więcej błędów, więcej materiału trafiającego na wysypiska zamiast do recyklingu.
Co to oznacza dla systemu recyklingu?
Raport State of Recycling 2026 ujawnia, że innowacje w projektowaniu opakowań przebiegają szybciej niż modernizacja infrastruktury recyklingu. Producenci mają silne bodźce ekonomiczne do zmniejszania wagi — to bezpośrednio obniża ich koszty. Sortownie, mimo że są ważnym ogniwem w łańcuchu recyklingu, nie mają wystarczających bodźców finansowych do inwestowania w technologie, które mogłyby obsługiwać coraz bardziej zaawansowane opakowania.
Skutkiem jest rosnąca luka między tym, co producenci mogą zrobić, a tym, co system recyklingu jest w stanie obsługiwać. Materiały, które teoretycznie są recyklowalne, w praktyce trafiają na wysypiska, ponieważ sortownie nie mogą ich efektywnie oddzielić i przetwarzać. To oznacza, że sama możliwość recyklingu materiału nie wystarczy — potrzebna jest całościowa zmiana podejścia do projektowania opakowań, która będzie uwzględniać możliwości istniejącej infrastruktury.
Na podstawie: Eplastics.pl. Tekst opracowany redakcyjnie.